Préstamos DSCR vs. hard money
Uno es para remodelar o rehabilitar, el otro para conservar. La mayoría de los inversionistas terminan usando ambos, en ese orden.
Use hard money para un proyecto corto: una remodelación para vender, o la fase de compra y rehabilitación de una operación BRRRR, donde necesita fondos rápidos y planea salir en seis a dieciocho meses. Use un préstamo DSCR para conservar: una propiedad lista para rentar que piensa mantener por años con una tasa fija a 30 años.
Diferencias clave de un vistazo
| Característica | Préstamo DSCR | Hard money |
|---|---|---|
| Uso típico | Propiedades en renta a largo plazo | Remodelar para vender, compras BRRRR |
| Plazo del préstamo | Tasa fija a 30 años disponible | 6–24 meses |
| Tasa | Tasa de mercado, dinero a 30 años | A menudo 10–15% o más |
| Puntos y comisiones | Alrededor de 1–2 puntos | 2–5 puntos |
| Condición de la propiedad | Debe estar lista para rentar | Puede estar deteriorada; la rehabilitación se financia |
| Velocidad de cierre | Cerca de 30 días | De días a dos semanas |
| Prepago | Opcional; reduce tasa y costos | Normalmente ninguna |
| Pagos | Totalmente amortizable | Solo interés es lo común |
La conexión BRRRR
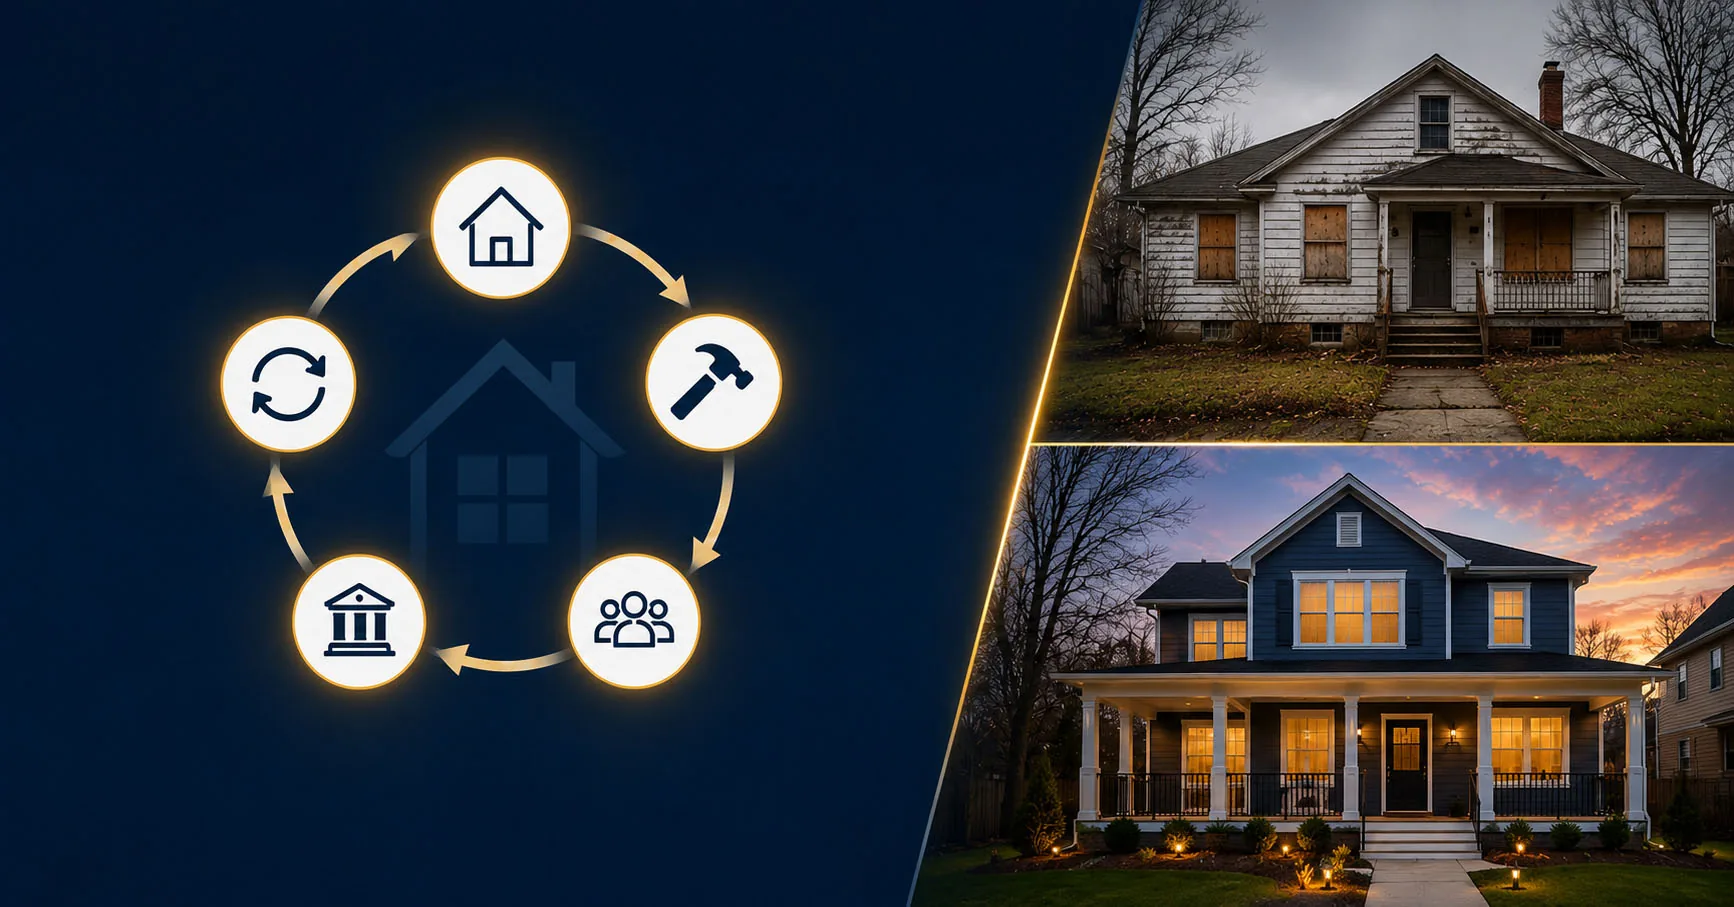
Comprar, Rehabilitar, Rentar, Refinanciar, Repetir usa ambos préstamos en secuencia. El hard money lo mete; el préstamo DSCR le devuelve su capital.
- 1
Compre y rehabilite con hard money
Cierre rápido en una propiedad deteriorada. Los costos de rehabilitación van dentro del préstamo, solo interés mientras renueva.
- 2
Termine la obra y coloque un inquilino
Deje la propiedad lista para rentar y arrendada. El contrato y el nuevo valor son la base del siguiente préstamo.
- 3
Refinancie con un préstamo DSCR
Liquide el hard money con un préstamo DSCR a 30 años sobre el nuevo valor de avalúo y retire en efectivo la plusvalía creada. Sin documentos de ingresos.
- 4
Repita con el capital recuperado
El retiro de efectivo financia la siguiente operación. Crezca sin levantar dinero nuevo cada vez.
El inversionista recupera casi todos los $330,000 que aportó, conserva un dúplex que genera flujo de efectivo y el capital recuperado financia el siguiente.
Use un préstamo DSCR para…
- Comprar propiedad lista para rentar o llave en mano
- Comprar y conservar a largo plazo
- Salir del hard money después de la rehabilitación
- Refinanciamientos con retiro de efectivo en rentas estabilizadas
- Pagos predecibles a 30 años
Use hard money para…
- Proyectos de remodelar para vender
- La fase de compra y rehabilitación de BRRRR
- Propiedad deteriorada que necesita obra de verdad
- Cerrar en días, no en semanas
- Un puente hasta el préstamo permanente
El hard money es caro por diseño. En una remodelación que deja $50,000–$100,000 es un costo del negocio. Nunca es un préstamo que quiera conservar, y por eso los inversionistas BRRRR refinancian con DSCR una vez que la propiedad está estabilizada.
Préstamos DSCR vs. hard money: Preguntas frecuentes
Sí, y es uno de los usos más comunes. Cuando la rehabilitación termina y hay un inquilino, los inversionistas salen del hard money de alto interés con un préstamo DSCR a 30 años. Ese es el paso de “refinanciar” de BRRRR.
Normalmente necesita ambos. El hard money financia la compra y la rehabilitación porque cierra rápido y cubre los costos de renovación. Una vez estabilizada la propiedad, refinancia con un préstamo DSCR para conservarla a largo plazo.
Los préstamos DSCR requieren que la propiedad esté lista para rentar al cierre. Si necesita obra importante, use primero hard money o un préstamo de rehabilitación y luego refinancie con DSCR cuando termine. Las reparaciones cosméticas menores suelen estar bien.
La mayoría de los programas DSCR piden de tres a seis meses de propiedad antes de un refinanciamiento con retiro de efectivo sobre el nuevo valor. Un refinanciamiento de tasa y plazo que solo liquide el hard money puede estar disponible antes. Su asesor estructura los tiempos.
¿No sabe cuál le conviene? Pregúntele a Greg.
Describa la propiedad y el plan. Recibe una recomendación, no un discurso de venta.
O llame al 609-992-5356 para hablar directamente con Greg.
Los préstamos DSCR y Non-QM se gestionan a través de proveedores externos. Las guías mostradas son parámetros típicos de programa y varían según el programa, la propiedad y el perfil del solicitante; su asesor confirma las condiciones para su escenario. Esto no es un compromiso de préstamo. Todos los préstamos están sujetos a aprobación de crédito. Advisors Mortgage Group, LLC · NMLS #33041 · Igualdad de Oportunidad en la Vivienda.
¿No sabe si este programa es para usted? Pregunte, es gratis.
Un asesor local con licencia compara sus opciones y le dice para qué califica. Sin compromiso y sin afectar su crédito.